
 Kép: Pénzcentrum
Nehezebb a tőzsdei veszteség ledolgozása, mint gondolnánk: a matematika ellenünk dolgozik
2026. 11. 18. — 09:11
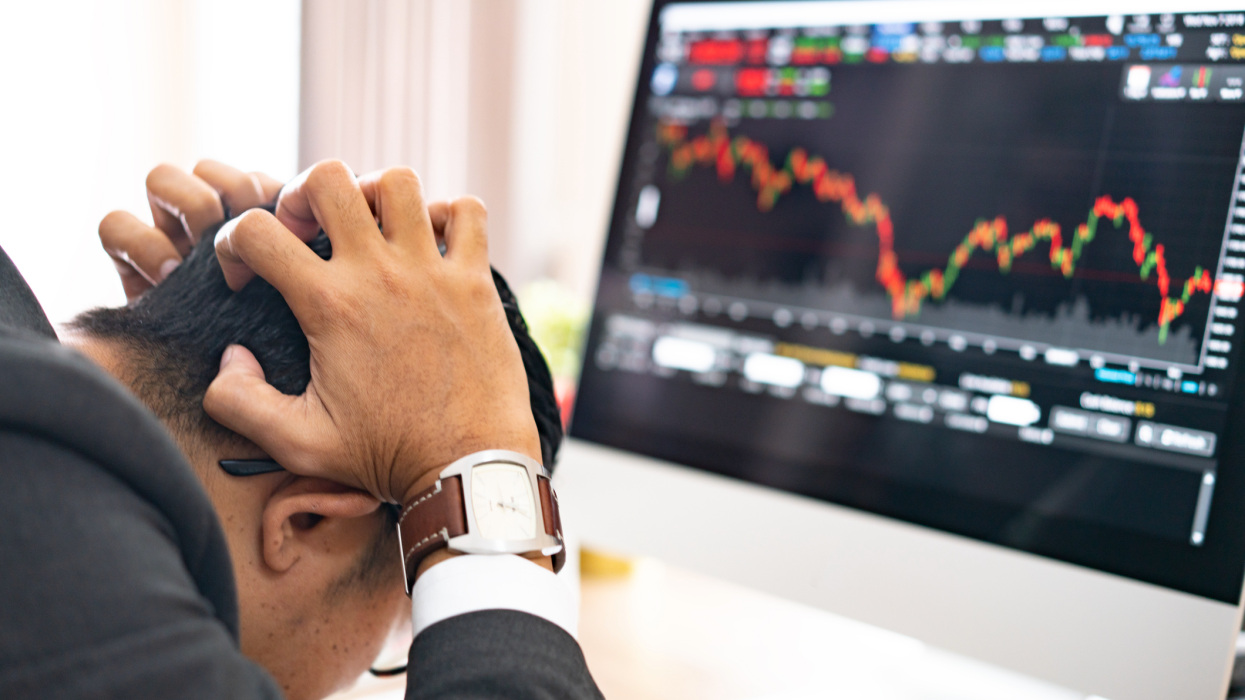
A befektetések értékének feleződése után nem 50, hanem 100 százalékos emelkedésre van szükség a nullszaldóhoz. A százalékos veszteségek és nyereségek közötti aszimmetria alapvető kockázat a tőzsdén.
- Egy 50 százalékos árfolyamesés után a tőke megduplázására van szükség, hogy a befektetés értéke elérje a kiindulópontot.
- A tőkeáttételes alapok napi újrasúlyozása volatilis piacon akkor is veszteséget okozhat, ha az index értéke alig változik.
- A zuhanó részvények vásárlása csökkenti az átlagárat, de jelentősen növeli a kockázatot egy további árfolyamesés esetén.
- Az NVIDIA példája mutatja, hogy az erős üzleti eredmények mellett a vezetői botrányok is komoly bizonytalanságot okozhatnak.
A tőzsdei befektetések egyik legkevésbé magától értetődő sajátossága, hogy a veszteséget az eredeti, a nyereséget viszont már a lecsökkent értékhez viszonyítjuk. Ez a matematikai aszimmetria azt jelenti, hogy minél mélyebb egy zuhanás, annál aránytalanul nagyobb hozamot kell elérni a talpra álláshoz: egy 75 százalékos veszteség után például már 300 százalékos emelkedés szükséges a kiinduló állapot eléréséhez. Időtávban kifejezve, egy 50 százalékos bukás ledolgozása évi fix 5 százalékos hozam mellett több mint 14 évet venne igénybe.
Különösen kockázatosak a fiatalok körében népszerű tőkeáttételes ETF-ek (péául a TQQQ), amelyek a napi hozamok többszörözésére törekszenek. A napi újrasúlyozás miatt volatilis, oldalazó piacon jelentkezik az úgynevezett volatilitási veszteség: előfordulhat, hogy miközben az alapindex csak minimálisan gyengül, a tőkeáttételes alap jelentős mínuszba kerül. Egy ötéves összehasonlításban a Nasdaq-100 indexet követő alap 74 százalékot emelkedett, míg háromszoros tőkeáttétellel működő társa ugyanezen idő alatt csak 44 százalékos pluszt tudott felmutatni.
A befektetők gyakran alkalmazzák az átlagár-csökkentés stratégiáját, vagyis a mélypont közelében további részvényeket vásárolnak, hogy lejjebb vigyék a bekerülési költséget. Bár ez elméletileg hamarabbi nullszaldót tesz lehetővé, a piaci szlengben csak „zuhanó kés elkapásának” nevezett technika rendkívül veszélyes, hiszen egy további esés esetén a veszteség a nagyobb tőkekitettség miatt hatványozottan nő. Az NVIDIA részvényét az AI-val kapcsolatos piaci bizonytalanságok és Jensen Huang vezérigazgató magánéleti ügye is nyomás alá helyezte, miközben a legutóbbi közzétett negyedéves beszámoló 106 százalékos éves árbevétel-növekedést mutatott.
A PostNews egy vagy több hírforrásból, AI segítségével foglalja össze a legfontosabb információkat. Az ugyanahhoz a történéshez kapcsolódó híreket egy összefoglalóban rendezzük, a felhasznált forrásokat pedig megmutatjuk.
Kapcsolódó cikkek
 Kép: autopro.hu
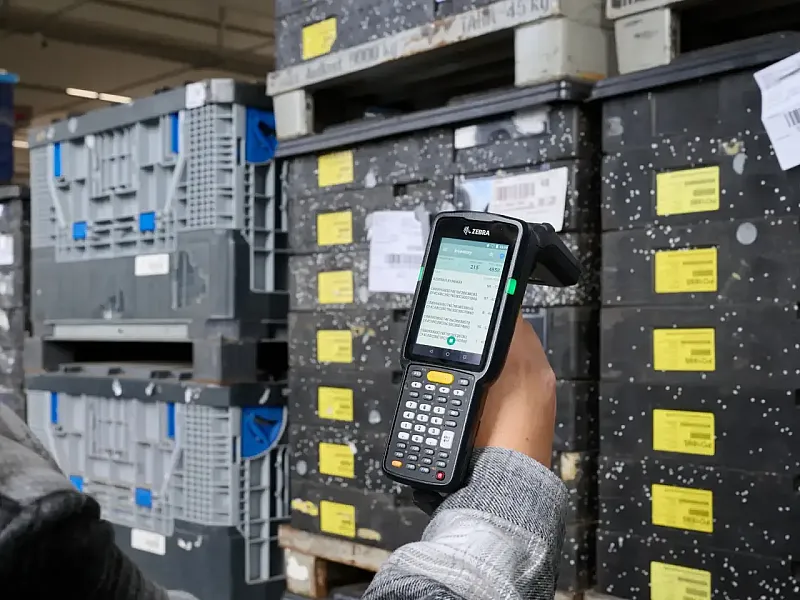
Két óráról 15 percre csökkent a leltározás ideje a Schaeffler szombathelyi üzemében
Sikeresen lezárult az RFID-technológia tesztfázisa a Schaeffler Savaria Kft. szombathelyi üzemében; a rendszer emberi beavatkozás nélkül regisztrálja a szállítmányokat, a készletpontosság pedig meghaladta a 98 százalékot.
2027-ben érkezik a dinamikus D áramtarifa: így változhatnak a rezsiköltségek
Az új elszámolási mód a piaci árakat követi a lakossági kedvezményes sáv feletti fogyasztásnál, és 2026 szeptemberétől válik igényelhetővé. A konstrukció elsősorban a fogyasztásuk idejét alakítani tudó háztartásoknak kedvezhet.
Kockázatos lehet a magyar vagyonadó: pár év alatt elolvadhat a bevételi előny
A Blochamps Capital becslése szerint a családi vagyonmegosztás és az új értékelési szabályok miatt a tervezettnél jóval kevesebb, 90–110 milliárd forint folyhat be a vagyonadóból.