
 Kép: Investing.com
A vártnál nagyobb bevételt ért el a Klarna, de veszteséges maradt
2026. 11. 19. — 02:46
A társaság nettó vesztesége 65 millió dollár volt a harmadik negyedévben. A részvényenkénti 19 centes veszteség meghaladta az elemzők által várt 15 centet.
- A bevétel 12 százalékkal, 1,009 milliárd dollárra nőtt, az elemzők 972,88 millió dollárt vártak.
- Az Egyesült Államokban a vásárlási forgalom 24 százalékkal bővült, míg az azon kívüli piacokon 7 százalékos volt a növekedés.
- A JPMorgan 18-ról 17 dollárra csökkentette a Klarna részvényeire vonatkozó célárát, és megtartotta semleges ajánlását.
- A Klarna vezetése arra számít, hogy a negyedik negyedévet nettó nyereséggel zárja.
A korrigált üzemi eredmény 21 millió dolláros nyereség volt, 35 millióval jobb az egy évvel korábbinál. A tranzakciós fedezet 32 százalékkal, 371 millió dollárra emelkedett. A Klarna Card forgalma több mint kétszeresére, 4,5 milliárd dollárra nőtt.
Az Investing.com a JPMorgan értékelése alapján azt írja, hogy a németországi bevétel 17 százalékkal csökkent, miután az első fél évben még 19 százalékkal nőtt. A Klarna vezetése szerint Európában a gyengébb gazdasági környezet és az árfolyamhatások is fékezik a növekedést.
A vállalat már nem számít a korábban bejelentett valós értéken történő számviteli elszámolásra való átállásra. A Morgan Stanley szintén csökkentette célárát, míg a BofA Securities 19-ről 20 dollárra emelte a sajátját.
A PostNews egy vagy több hírforrásból, AI segítségével foglalja össze a legfontosabb információkat. Az ugyanahhoz a történéshez kapcsolódó híreket egy összefoglalóban rendezzük, a felhasznált forrásokat pedig megmutatjuk.

Kapcsolódó cikkek
 Kép: Investing.com
Több mint felével csökkentené 26 milliárd dolláros adósságát az Optimum
Az Investing.com a Bloomberg értesülésére hivatkozva előrehaladott hitelezői tárgyalásokról ír. A megállapodással az amerikai távközlési vállalat irányítása is átkerülhet.
 Kép: Investing.com
Emelte éves árbevételi előrejelzését a Palo Alto, és újabb céget vesz
A kiberbiztonsági vállalat első negyedéves árbevétele 39 százalékkal, 3,45 milliárd dollárra nőtt, meghaladva a 3,31 milliárdos elemzői várakozást.
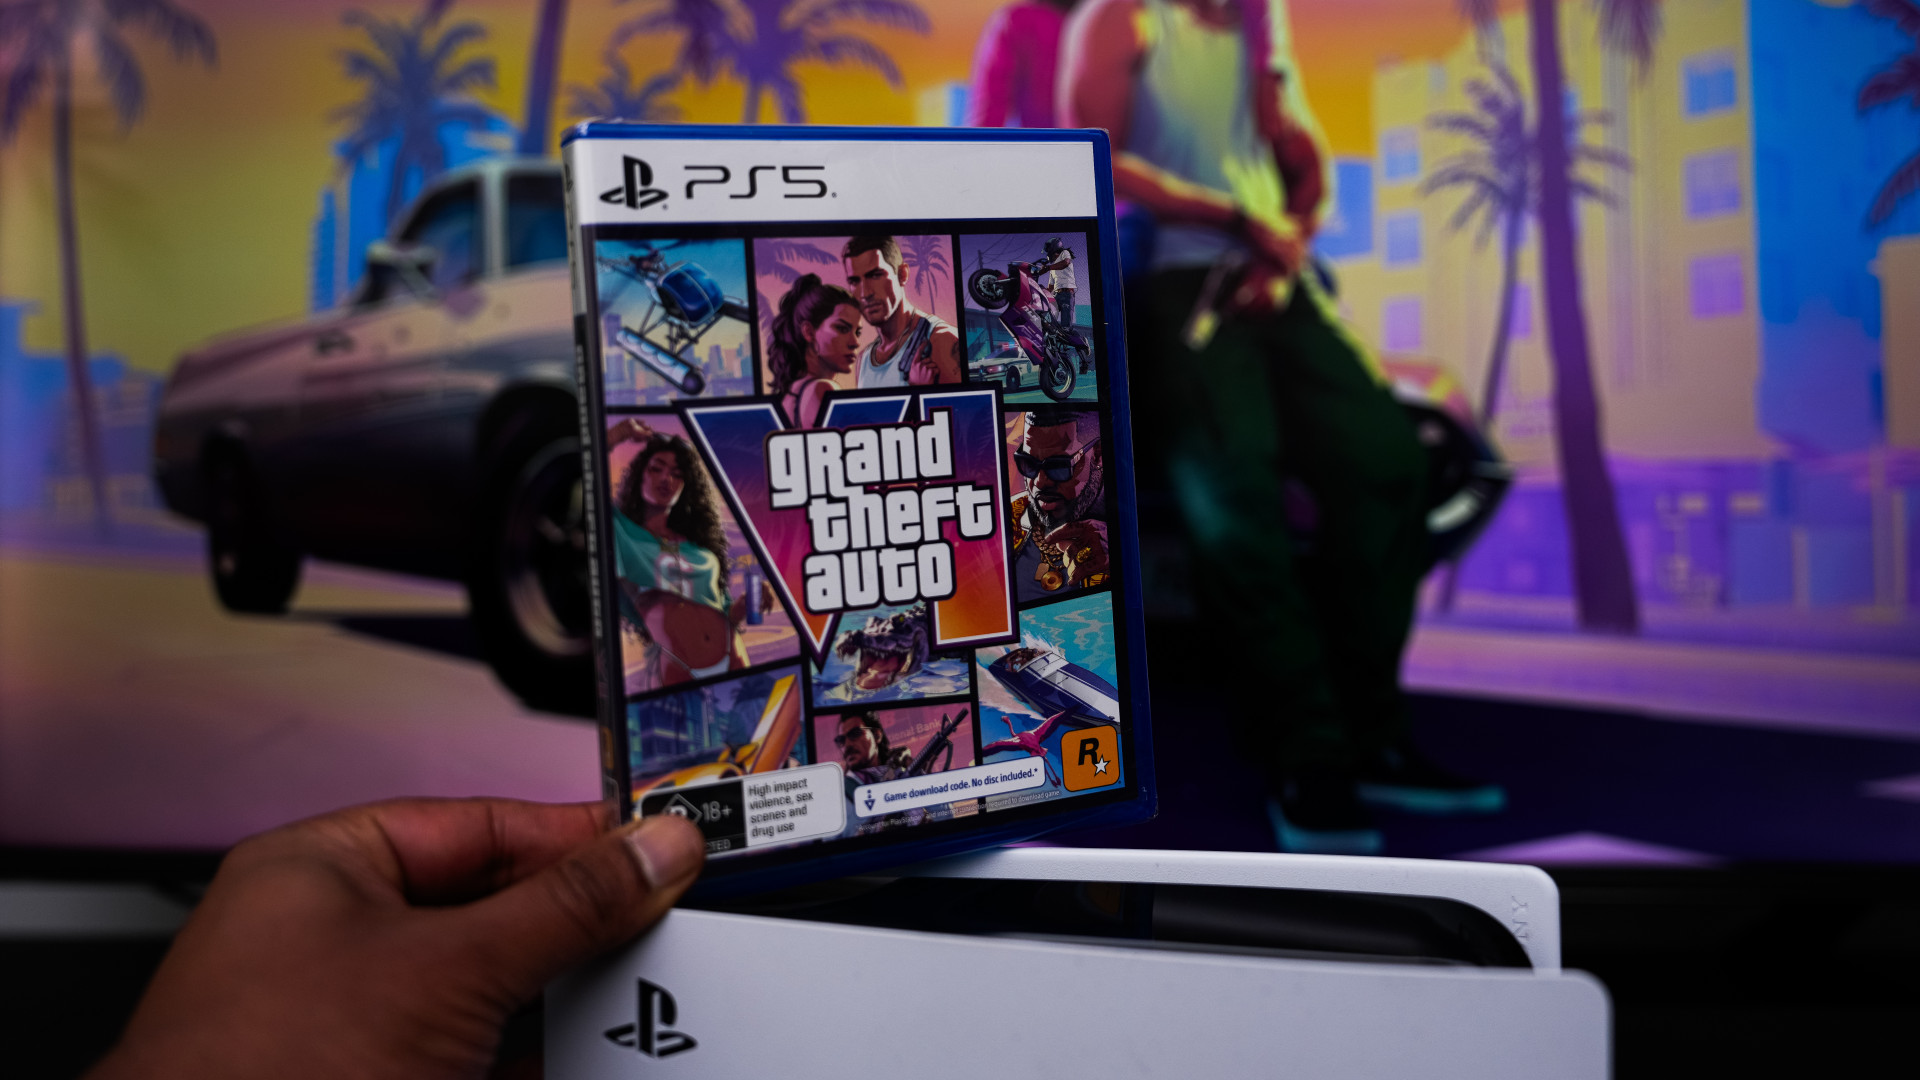 Kép: Portfolio.hu
A GTA VI megjelenése után emelkedett a Take-Two árfolyama
A Sensor Tower becslése szerint szerda délig 17,1 millió példány kelt el a játékból, amely az első kritikák alapján 99 pontot kapott a Metacritic oldalán.